


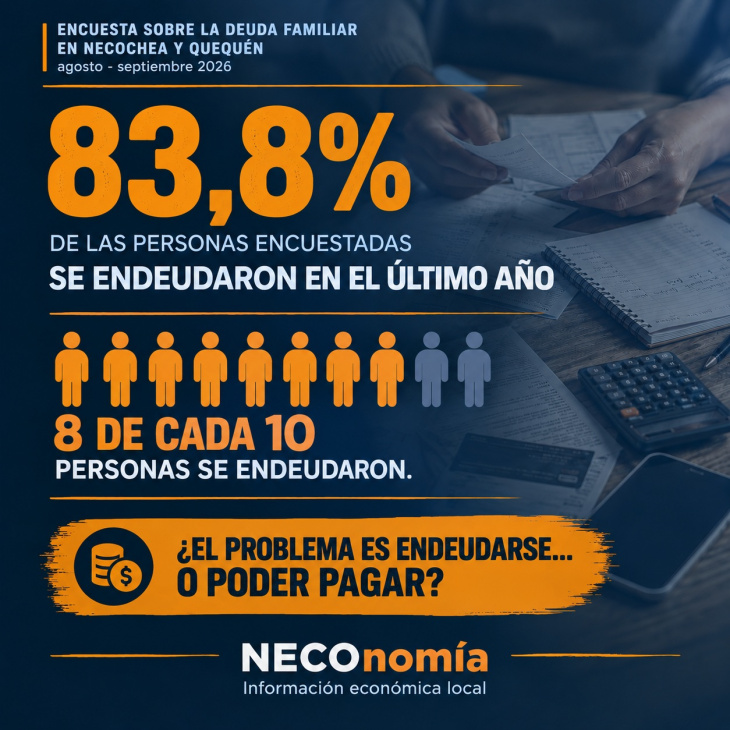
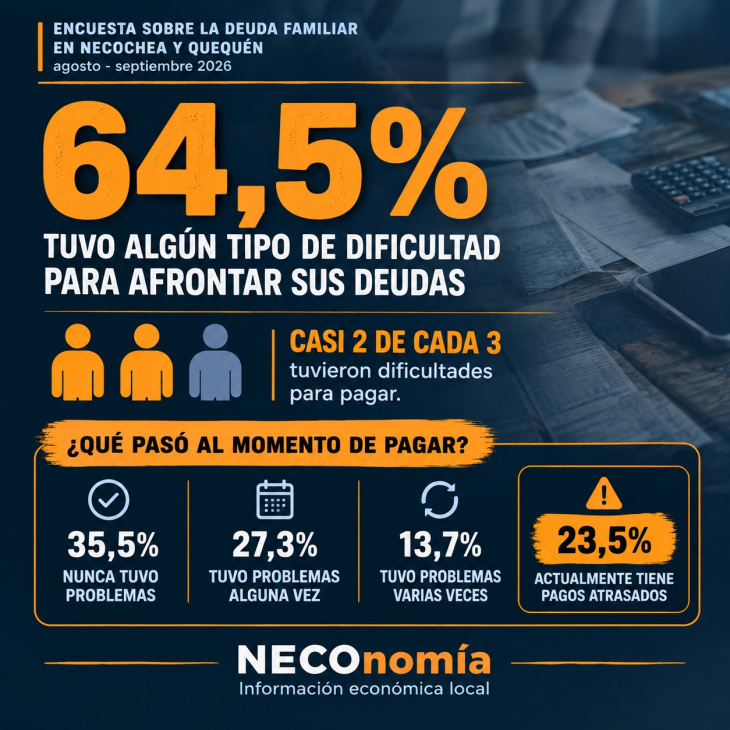
Según los primeros resultados difundidos por el espacio especializado en economía local, el 83,8% de las personas encuestadas aseguró haberse endeudado durante el último año. Pero el dato que enciende una señal más fuerte aparece después: el 64,5% reconoció haber atravesado algún tipo de dificultad para afrontar esos pagos.
El relevamiento se realizó durante agosto y septiembre de 2026 y buscó avanzar sobre una pregunta que las estadísticas financieras tradicionales no responden: no solamente cuánto se debe, sino qué ocurre dentro de los hogares una vez que aparece la deuda.
NdeN había acompañado el lanzamiento de la encuesta a fines de agosto, cuando NECOnomía explicó que el objetivo era complementar los registros del Banco Central con información sobre los motivos del endeudamiento, el peso de las cuotas sobre los ingresos y las consecuencias sobre los gastos cotidianos.
Desde el inicio del relevamiento, NECOnomía había planteado una distinción central: tomar deuda no necesariamente implica una situación problemática.
Un crédito puede servir para invertir, realizar una mejora en la vivienda o financiar un proyecto. El escenario cambia cuando se utiliza para sostener consumos básicos o cuando las obligaciones empiezan a superar la capacidad de pago del hogar. Esa era precisamente una de las dimensiones que la encuesta buscaba explorar.
Los primeros datos parecen mostrar que, para muchos de los participantes, esa segunda etapa se convirtió en un problema concreto.
Mientras el 83,8% declaró haberse endeudado, casi dos de cada tres personas que respondieron reconocieron dificultades para cumplir con sus obligaciones.
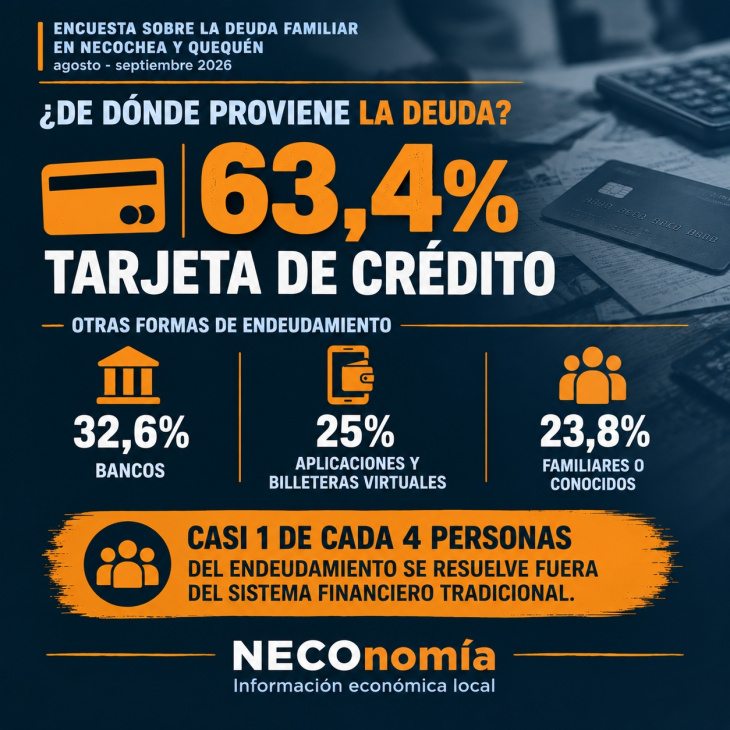
La tarjeta de crédito aparece como la principal herramienta utilizada para financiar gastos.
Pero no es el único mecanismo. Entre las respuestas también figuran préstamos bancarios, aplicaciones y billeteras virtuales y una modalidad menos visible en las estadísticas tradicionales: pedir dinero a personas cercanas.
Según NECOnomía, una de cada cuatro personas que participó de la encuesta recurrió a familiares o conocidos para endeudarse.
Ese dato incorpora una dimensión relevante porque muestra una parte del endeudamiento que normalmente no aparece en los registros del sistema financiero.
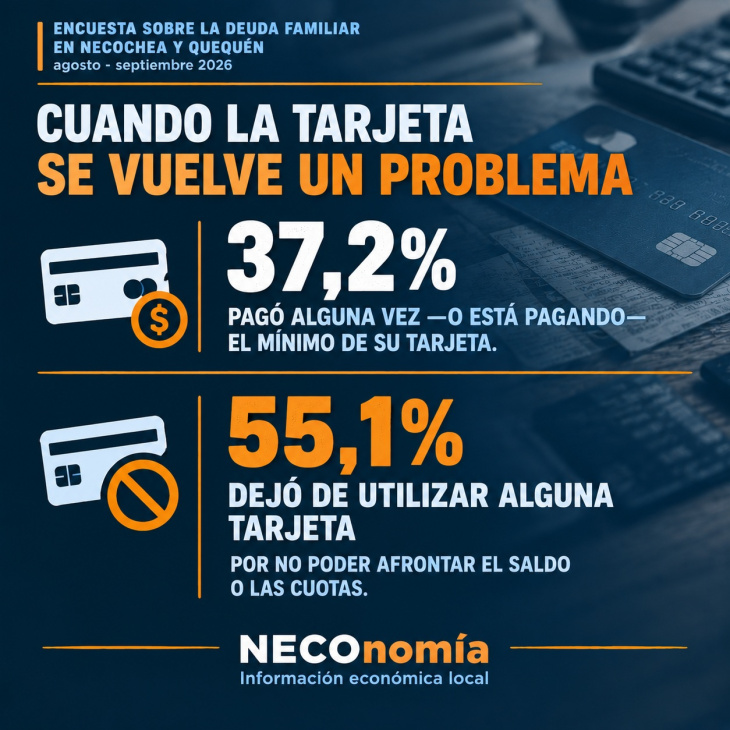
Otro de los indicadores difundidos está relacionado con la dificultad para sostener los consumos realizados con tarjeta.
Más de una de cada tres personas declaró haber recurrido al pago mínimo como mecanismo de financiamiento o haber dejado de utilizar una tarjeta porque ya no podía afrontar las cuotas.
Precisamente, el pago mínimo era uno de los comportamientos que NECOnomía buscaba medir desde el comienzo del estudio, junto con la mora, la reducción de otros gastos y el porcentaje de los ingresos destinado a cancelar obligaciones.
Cuando una tarjeta deja de utilizarse no porque ya no sea necesaria, sino porque las cuotas existentes impiden asumir nuevos consumos, la deuda deja de funcionar solamente como herramienta financiera y comienza a condicionar las decisiones económicas del hogar.
La encuesta nació como complemento de otra radiografía que ya había mostrado señales de alerta en Necochea.
Los registros de la Central de Deudores del Banco Central indicaban que uno de cada cinco deudores del distrito registraba mora y que entre los menores de 25 años esa proporción alcanzaba el 37%.
Pero esos números no podían explicar por qué una familia tomaba deuda, si lo hacía para comprar alimentos, pagar servicios o financiar un proyecto, ni qué debía resignar después para pagarla.
Ahí aparece el aporte del relevamiento de NECOnomía: ponerle experiencias cotidianas a un fenómeno que hasta ahora podía medirse principalmente desde los registros financieros.
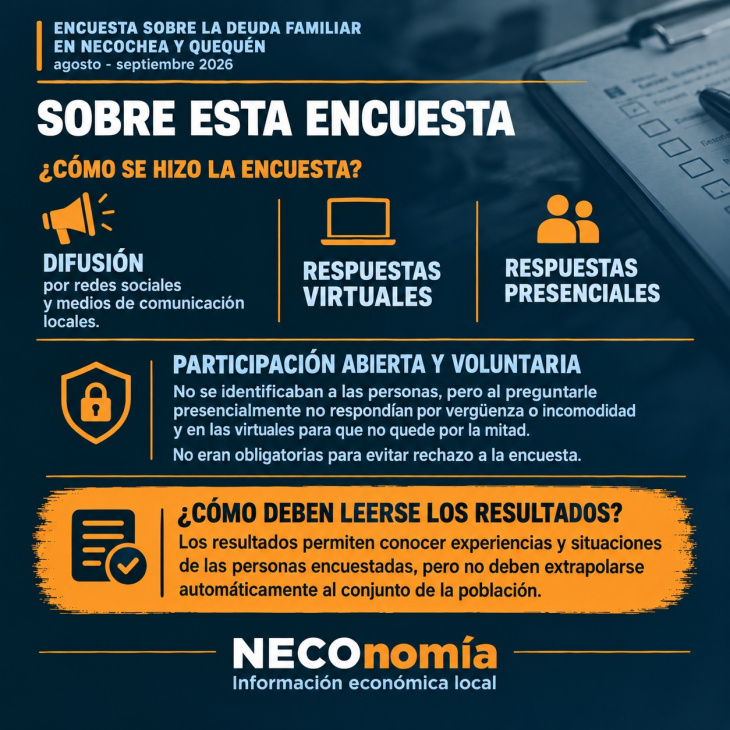
Los datos publicados corresponden a las personas que participaron del relevamiento y deben leerse como una fotografía de esas respuestas, no como una extrapolación automática a la totalidad de la población de Necochea y Quequén.
Aun con esa precaución, los porcentajes muestran una cuestión concreta: entre quienes respondieron, el endeudamiento fue muy frecuente y, para una proporción elevada, pagar terminó siendo más difícil que conseguir inicialmente el crédito.
La pregunta que motivó la encuesta —“¿para qué se endeuda la gente?”— empieza así a sumar otra: ¿qué ocurre después, cuando llega el momento de pagar?
Y los primeros resultados de NECOnomía muestran que allí puede estar una de las claves para entender la situación económica de muchos hogares locales.


