


El informe, difundido el 28 de octubre, muestra que el sueldo permanece menos tiempo en las cuentas y que la presión es mayor entre quienes tienen ingresos bajos. Detrás de esos movimientos aparece una preocupación cotidiana: cómo distribuir el ingreso entre las obligaciones del presente y los gastos que pueden esperar.
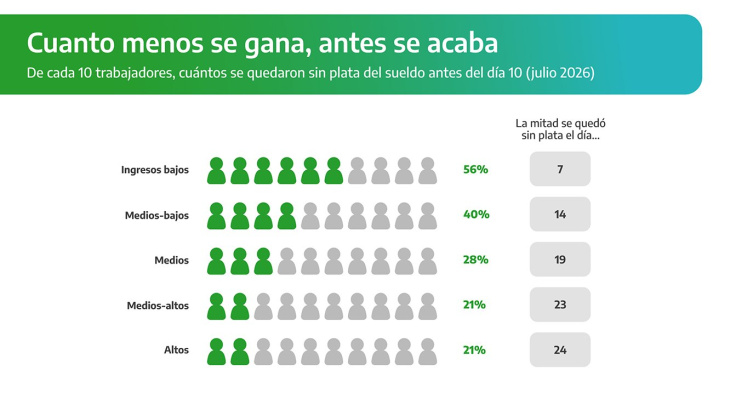
Entre los trabajadores del segmento de ingresos bajos, el 56% había utilizado todo el saldo salarial antes del día 10. La mitad llegó a esa situación hacia el día 7.
En el grupo de ingresos medios bajos, el 40% agotó ese saldo antes del día 10 y la mitad lo había utilizado hacia el día 14.
La situación fue diferente entre quienes perciben ingresos altos, aunque también hubo dificultades: el 21% agotó el saldo salarial antes del día 10 y la mitad llegó a ese punto hacia el día 24.
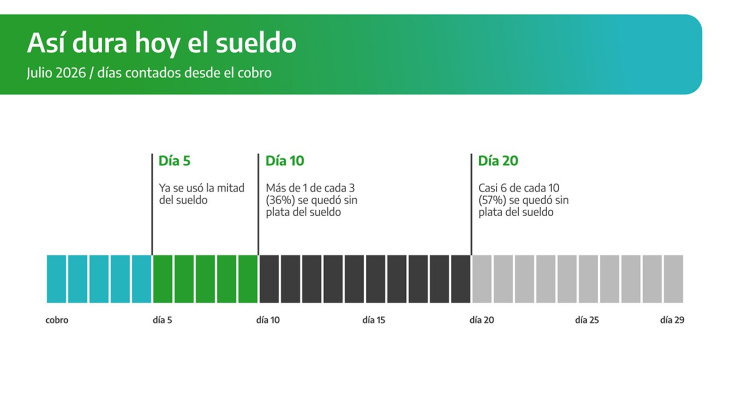
Además, a los cinco días del cobro, el conjunto analizado ya había utilizado la mitad del monto salarial. En ese tramo suelen concentrarse débitos automáticos, pagos de tarjetas y gastos fijos, como el alquiler.
El relevamiento sigue los movimientos diarios de trabajadores privados que cobran en Banco Provincia y que no trasladan sus haberes a otras entidades.
Considera agotado el salario cuando el saldo atribuible a ese ingreso llega a cero por pagos, consumos, extracciones, transferencias o compra de dólares.
La distinción es importante: quedarse sin saldo salarial en la cuenta no significa necesariamente carecer de efectivo, ahorros u otros recursos. Tampoco implica que todo el dinero retirado haya sido consumido.
Los resultados describen al universo seleccionado por el banco. No representan por sí solos la situación de todos los trabajadores argentinos.
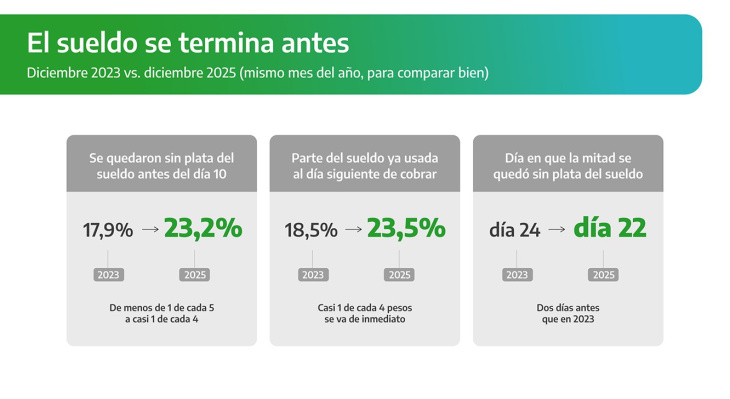
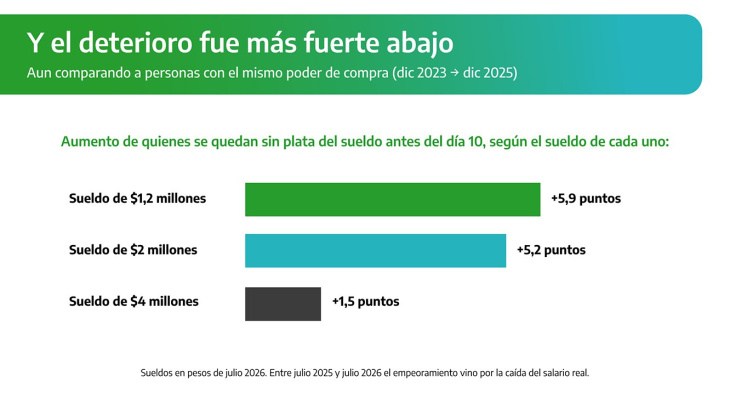
Para observar la evolución y reducir las distorsiones estacionales, Banco Provincia comparó diciembre de 2023 con diciembre de 2025.
En ese período, la proporción de trabajadores que agotó el saldo salarial antes del día 10 pasó del 17,9% al 23,2%: un aumento de 5,3 puntos porcentuales.
También se adelantó el momento en que la mitad de las personas había utilizado todo ese ingreso. En diciembre de 2023 ocurrió hacia el día 24; dos años después, hacia el día 22.
La porción del sueldo utilizada al día siguiente del cobro subió del 18,5% al 23,5%.
La medición de julio de 2026 ofrece una fotografía más reciente, pero corresponde a otro mes del año y debe distinguirse de aquella comparación histórica.
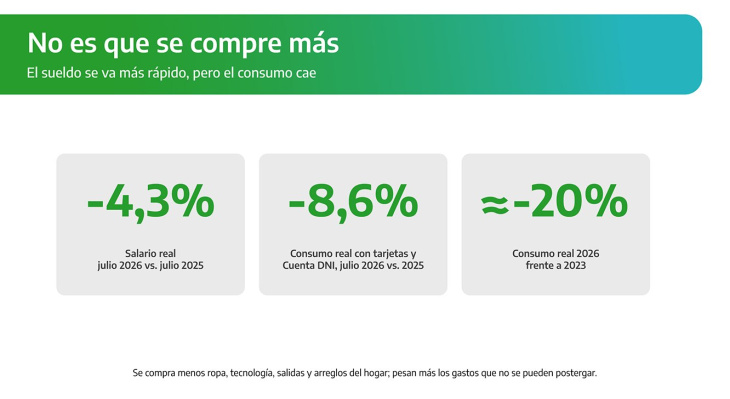
Según los indicadores incluidos en el informe, el salario real cayó un 4,3% entre julio de 2025 y julio de 2026. En el mismo período, el consumo real realizado con tarjetas y Cuenta DNI retrocedió un 8,6%.
Los datos muestran que la utilización más rápida del saldo salarial convivió con una caída del consumo medido por la entidad.
El presidente de Banco Provincia, Juan Cuattromo, vinculó esos resultados con las dificultades que observa entre trabajadores, comerciantes y pequeñas empresas. Su planteo es que los ingresos duran menos aun cuando las familias reducen sus consumos.
El presupuesto familiar también se organiza a través de decisiones: qué obligación atender primero, qué compra reducir y qué proyecto dejar para más adelante.
Cuando el ingreso pierde capacidad de compra, cubrir los gastos habituales puede desplazar consumos vinculados con el descanso, las salidas, el equipamiento del hogar o los planes personales. Esa es una dimensión social del problema, aunque el estudio bancario no mide el cansancio, las horas de trabajo adicionales ni las actividades que cada familia posterga.
El relevamiento permite observar la velocidad con la que se utiliza el salario. Para conocer cómo se traduce esa dinámica en la vida cotidiana hacen falta, además, las experiencias de quienes administran esos ingresos.


