


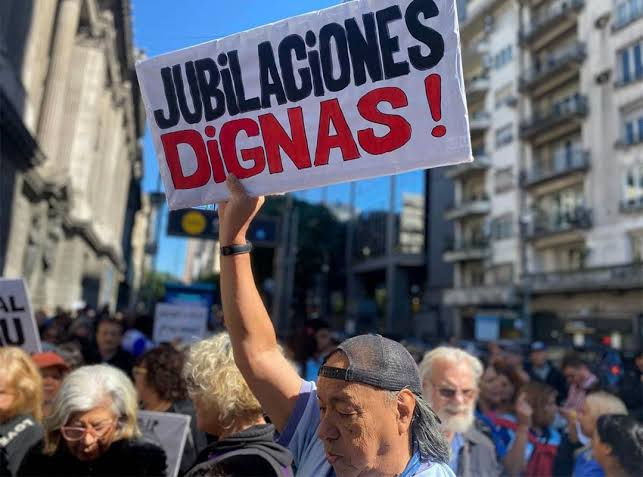
La continuidad del pago fue ratificada mediante el Decreto 1296/2026. Sin embargo, el mantenimiento de su valor nominal implica que los jubilados reciben el mismo monto que hace más de dos años y medio, pero pueden comprar considerablemente menos.
El deterioro se observa al comparar el bono con la evolución del Índice de Precios al Consumidor (IPC) del INDEC. Tomando marzo de 2024 como punto de partida y septiembre de 2026 como último dato oficial disponible, el refuerzo debería ubicarse en aproximadamente $163.520 para conservar su capacidad de compra original.
La diferencia es de unos $93.520 mensuales respecto del valor actualizado por inflación.
Cuando comenzó a pagarse en marzo de 2024, el bono representaba una parte importante de los ingresos de quienes percibían la jubilación mínima.
Desde entonces, su importe permaneció fijo, pese a los aumentos acumulados de los precios.
De acuerdo con el cálculo realizado a partir de la serie del IPC del INDEC, la inflación acumulada entre marzo de 2024 y septiembre de 2026 fue de aproximadamente el 133,6%.
Esto significa que los $70.000 originales deberían haberse incrementado hasta unos $163.520 para mantener su valor real.
En términos concretos, el bono actual conserva apenas el 42,8% de su poder adquisitivo inicial. Es decir, perdió más de la mitad de su capacidad de compra.
La comparación permite dimensionar el efecto del congelamiento: aunque el refuerzo sigue depositándose todos los meses, su contribución efectiva al presupuesto de los adultos mayores se redujo significativamente.
Con la actualización previsional correspondiente a noviembre, la jubilación mínima se ubicará en $444.158,46.
Al incorporar el bono extraordinario de $70.000, quienes perciben el haber mínimo alcanzarán un ingreso bruto mensual de $514.158,46.
El refuerzo representa actualmente alrededor del 13,6% de ese ingreso total.
Esta proporción es considerablemente menor que la que tenía al comienzo de su implementación, cuando el bono constituía una parte más importante del dinero que recibían los jubilados de menores ingresos.
El problema radica en que el haber jubilatorio se actualiza mensualmente por movilidad, pero el bono queda excluido de ese mecanismo.
Por lo tanto, los aumentos previsionales no se aplican sobre la totalidad del ingreso de quienes cobran la mínima con refuerzo.
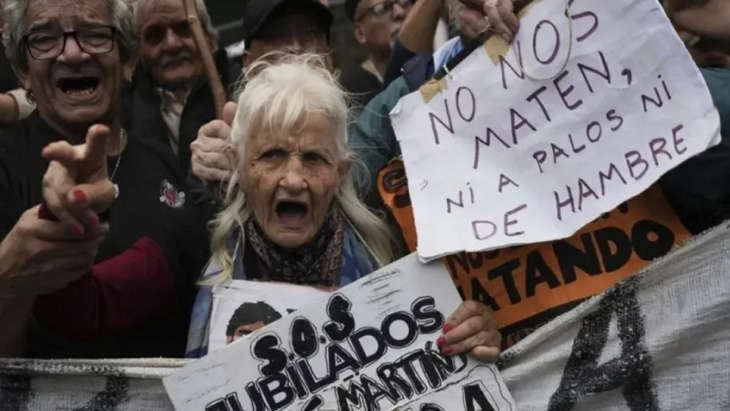
El congelamiento del bono forma parte de una discusión más amplia sobre la evolución de los ingresos jubilatorios desde diciembre de 2023, cuando asumió Javier Milei.
Para evaluar ese deterioro es necesario distinguir entre el haber previsional y el ingreso total que efectivamente recibe un jubilado.
El haber mínimo se actualiza mensualmente según la inflación, con dos meses de rezago. Sin embargo, quienes cobran el bono tienen una porción de sus ingresos que permanece sin modificaciones desde marzo de 2024.
Por eso, la pérdida del 57,2% corresponde específicamente al bono y no significa que la jubilación completa haya perdido ese mismo porcentaje.
Distintos estudios sobre la evolución previsional también identificaron una caída real de los ingresos de quienes cobran la mínima con refuerzo respecto de noviembre de 2023.
Un informe del Centro de Investigación y Formación de la República Argentina (CIFRA) calculó una pérdida del 14,8% entre noviembre de 2023 y julio de 2025. Por su parte, un análisis de Argentina Grande estimó un deterioro del 10,4% entre noviembre de 2023 y abril de 2026.
Ambas mediciones corresponden a períodos diferentes y no constituyen un cálculo actualizado a octubre de 2026, pero permiten observar que el problema no se limita al bono extraordinario.
El bono está destinado a complementar los ingresos de quienes cobran las prestaciones previsionales más bajas.
Quienes perciben el haber mínimo reciben el refuerzo completo. En cambio, quienes superan ese importe pueden acceder a un complemento proporcional, hasta alcanzar el límite establecido para cada período.
En noviembre, ese monto será de $514.158,46.
La falta de actualización del bono tiene una consecuencia directa: cuanto mayor es la proporción del ingreso que depende de ese refuerzo, mayor es el impacto de su congelamiento sobre la evolución del poder adquisitivo.
En la vida cotidiana, esta pérdida de capacidad de compra se produce en un contexto en el que los adultos mayores deben afrontar gastos habituales de alimentación, medicamentos, vivienda, transporte y servicios.
Aunque la evolución del IPC permite medir cuánto se depreció el refuerzo, no describe por sí sola las necesidades particulares de cada jubilado ni el peso que determinados gastos tienen en su presupuesto.
La decisión del Gobierno nacional de mantener el pago extraordinario durante noviembre garantiza la continuidad de una asistencia para los jubilados y pensionados de menores ingresos.
Sin embargo, no contempla una recomposición del monto ni un mecanismo de actualización automática.
Después de 32 meses congelado, el refuerzo conserva menos de la mitad del poder adquisitivo que tenía cuando comenzó a pagarse.
La diferencia entre los $70.000 actuales y los más de $163.000 necesarios para igualar su valor original refleja una de las consecuencias de la política previsional aplicada durante la gestión de Milei: mientras el haber mínimo se ajusta por inflación, el complemento destinado a quienes menos cobran continúa perdiendo valor real.
El resultado es que el bono sigue existiendo como ayuda económica, pero su capacidad para complementar los ingresos de los jubilados se redujo de manera sostenida.


